VELSIO · Oldtimer-Versicherung

Für Klassiker,
die bleiben.

Ein besonderer Klang. Eine unverwechselbare Linie. Viele gute Erinnerungen. Ihr Oldtimer verdient eine Absicherung, die seinen Wert und Ihre Leidenschaft versteht – bis hin zur All-Risk-Deckung.

All-Risk entdecken
Oldtimer · Youngtimer · Private Sammlungen
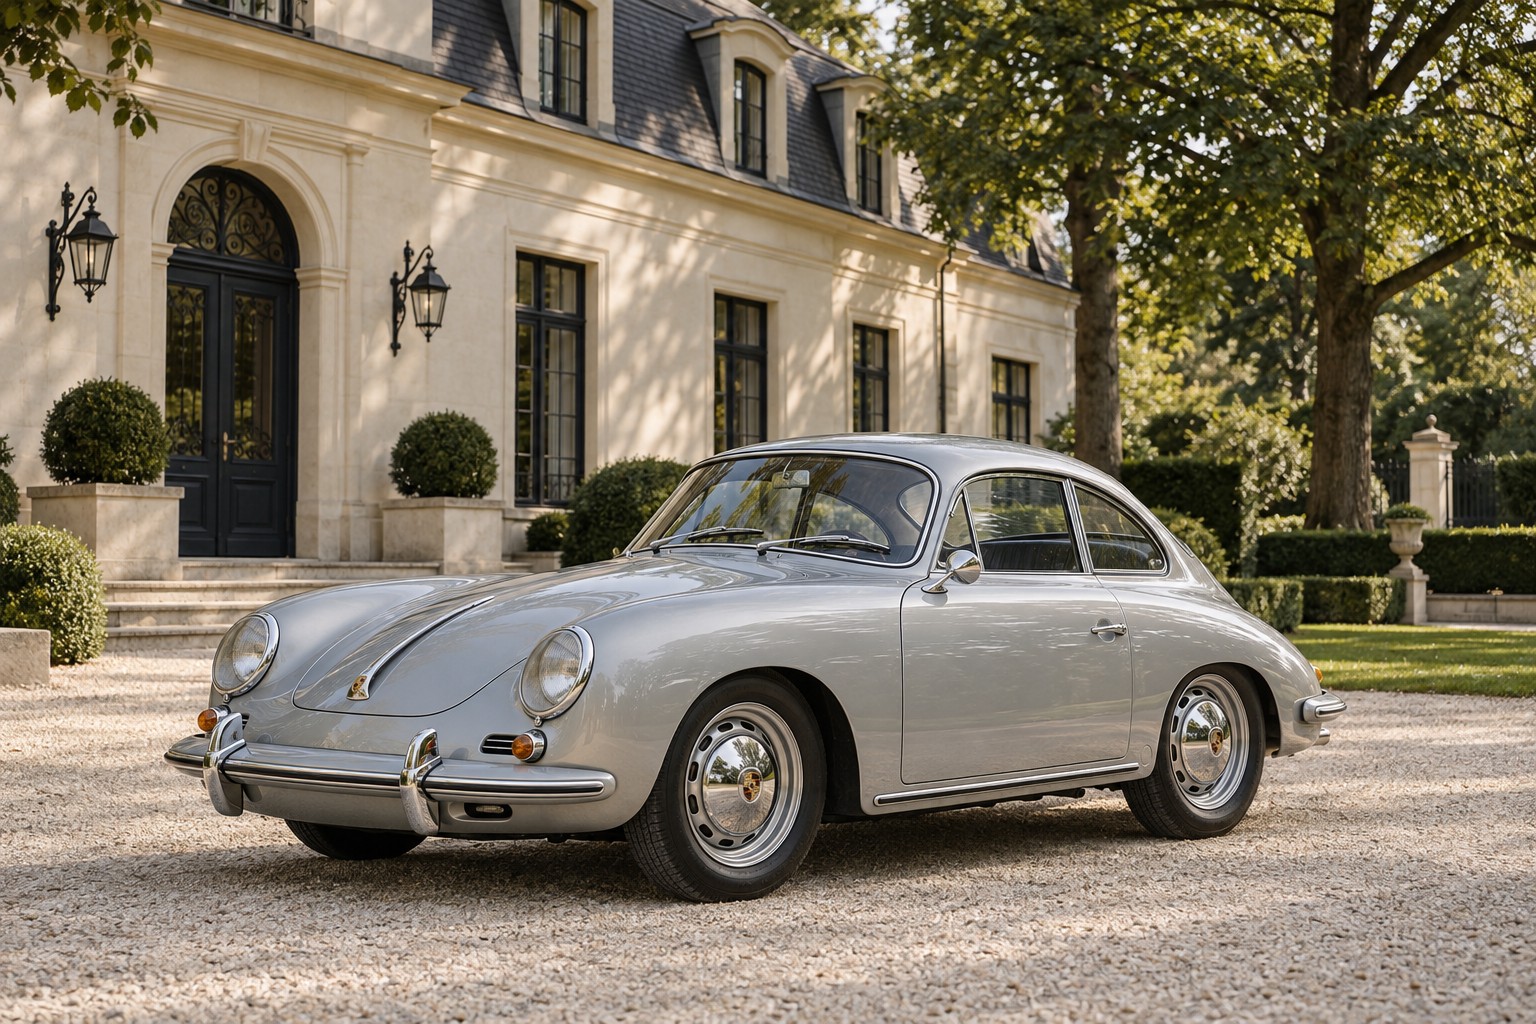
Silberner Porsche 356 vor einer klassischen Villa in Deutschland
Porsche 356 · Illustratives KI-Motiv

Unser Fokus · Allgefahren

Mehr Raum für das
Unvorhergesehene.

Die All-Risk-Deckung folgt einem umfassenden Prinzip: Beschädigung, Zerstörung und Verlust sind grundsätzlich versichert, sofern keine vertragliche Ausnahme greift. Damit kann der Schutz über die benannten Risiken einer klassischen Vollkasko hinausgehen.

01 / UNTERWEGS

Über den Unfall hinaus

Einige Tarife erfassen auch ungewöhnliche Beschädigungen sowie Brems- und Reifenschäden. Entscheidend bleiben Schadenursache und vereinbarte Bedingungen.

02 / AUF REISEN

Transport mitgedacht

Auch beim Transport auf einem Anhänger können Schäden entstehen. Eine Allgefahrenlösung kann weiter reichen als die reine Absicherung eines Unfalls des Transportmittels.

03 / IM DETAIL

Klare Grenzen

Verschleiß, Rost und altersbedingte Materialermüdung bleiben ausgeschlossen. Gleiches gilt etwa für Motor- oder Getriebeschäden durch Fehlbedienung oder Betriebsmittelverlust sowie Rennen auf Höchstgeschwindigkeit.

All-Risk bedeutet umfassenden Schutz innerhalb des Vertrags. Selbstbeteiligung, Versicherungssumme, Ausschlüsse und vereinbarte Pflichten gelten auch hier.

Drei Wege zur passenden Kasko

So viel Schutz,
wie Ihr Klassiker braucht.

Wir vergleichen die Deckungsvarianten mit Ihnen anhand Ihres Fahrzeugs, seiner Nutzung und des Risikos, das Sie selbst tragen möchten. Die folgenden Beispiele beschreiben ausgewählte Leistungen einiger Spezialtarife.

01 / Benannte Risiken

Teilkasko

Zum Beispiel bei Brand, Diebstahl, Glasbruch, Hagel und weiteren vereinbarten Naturereignissen. Einige Spezialtarife schließen auch Vandalismus, Tierbiss und Unfälle des Transportmittels ein.

Für Folgeschäden können eigene Entschädigungsgrenzen gelten.
02 / Zusätzlicher Unfallschutz

Vollkasko

Erweitert die Teilkasko um Unfallschäden am eigenen Fahrzeug – auch bei einem selbst verursachten Unfall.

Reine Betriebs-, Brems- oder Bruchschäden fallen nicht automatisch unter den Unfallbegriff.

03 / Umfassendes Prinzip

All-Risk

Schützt grundsätzlich gegen Schäden und Verlust durch Ursachen aller Art, soweit diese nicht ausgeschlossen sind.

Interessant für besondere Liebhaberstücke und hochwertige Klassiker, bei denen auch ungewöhnliche Schadenverläufe berücksichtigt werden sollen.

Haftpflicht separat beachten: Kasko schützt das eigene Fahrzeug. Für Schäden, die Sie anderen zufügen, ist die Kfz-Haftpflicht zuständig. Sie kann je nach Angebot ergänzt oder bei einem anderen Versicherer fortgeführt werden.
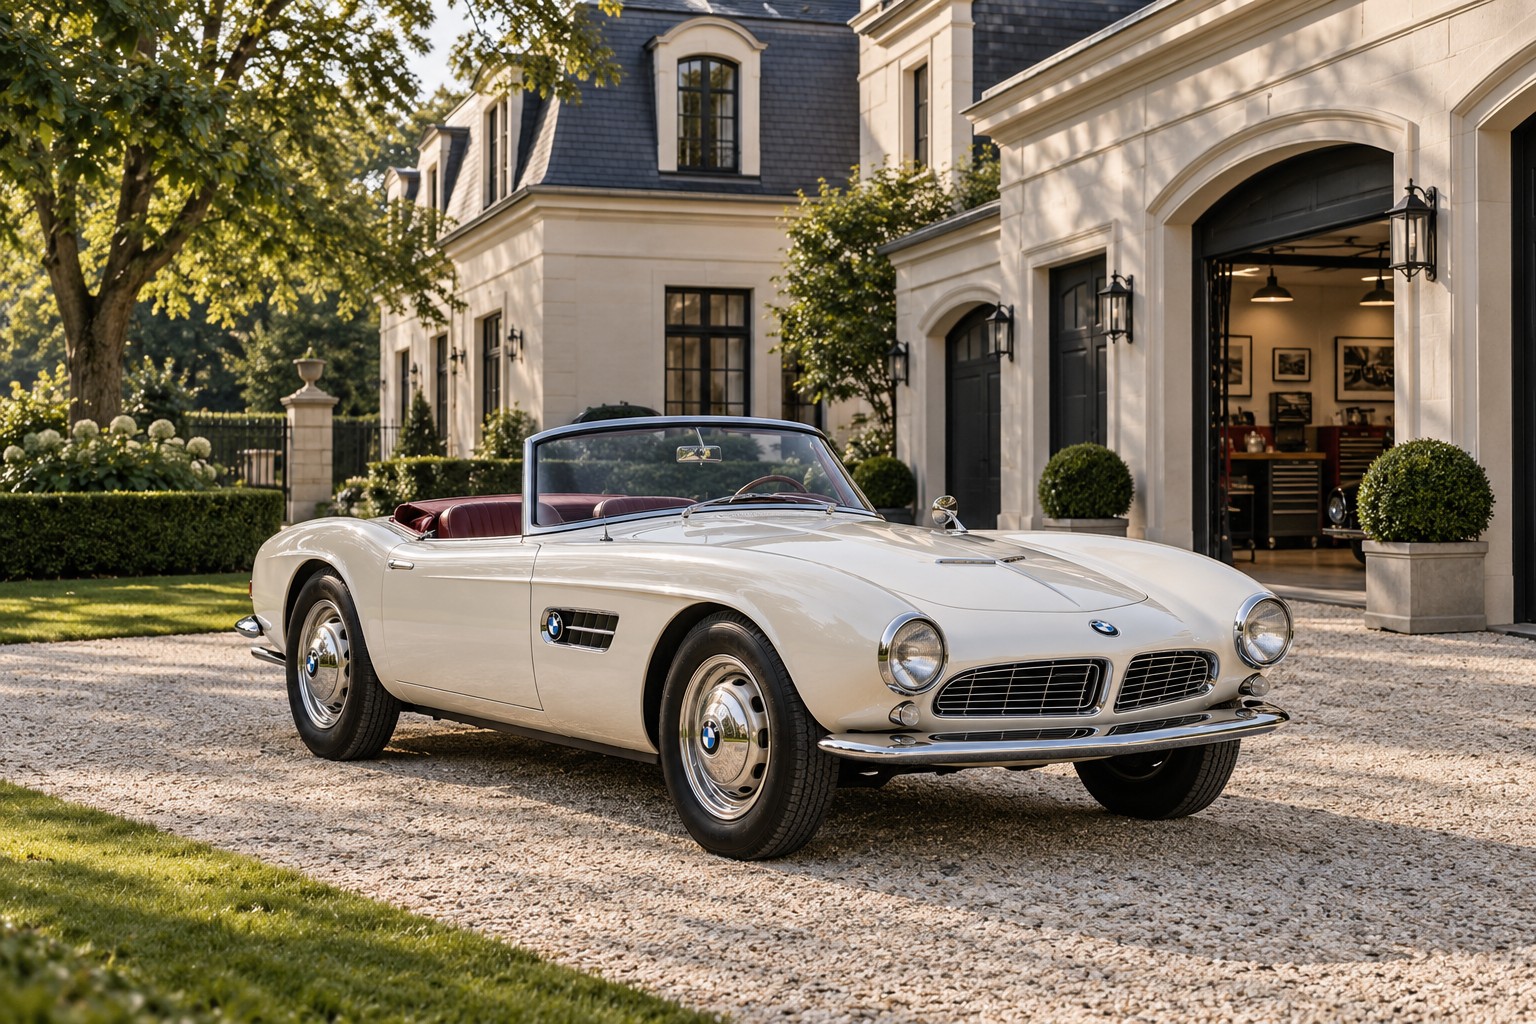
Elfenbeinweißer BMW 507 Roadster vor der Garage einer klassischen deutschen Villa
BMW 507 · Illustratives KI-Motiv

Einzelstück oder Sammlung

Leidenschaft hat
viele Formen.

Vielleicht ist es der eine Wagen, den Sie seit Jahren pflegen. Vielleicht eine Sammlung, in der jedes Modell eine eigene Geschichte erzählt.

Bei mehreren Fahrzeugen prüfen wir eine gemeinsame Sammlungsversicherung. Dabei betrachten wir die Einzelwerte, den Fahrerkreis und die Unterbringung. Auch unterschiedliche Selbstbeteiligungen pro Fahrzeug können vereinbart werden.

Über Ihren Klassiker sprechen

Den richtigen Wert vereinbaren

Erhaltene Substanz.
Passend abgesichert.

Die Versicherungssumme sollte zu Ihrem Fahrzeug passen. Je nach Vereinbarung kommen unterschiedliche Bewertungsgrundlagen infrage. Ein aktuelles Gutachten hilft, Zustand und Wert nachvollziehbar festzuhalten.

Marktwert

Der erzielbare Verkaufserlös unmittelbar vor dem Schaden; ohne Mehrwertsteuer und Händlergewinnspanne.

Wiederbeschaffungswert

Der Betrag, den Sie unmittelbar vor dem Schaden für ein gleichwertiges Fahrzeug hätten aufwenden müssen.

Wiederherstellungswert

Die Summe aus Anschaffung und tatsächlich ausgeführten Restaurierungen, sofern diese Wertbasis vereinbart wurde.

Bis zu 25 % Wertvorsorge

Einige Tarife bieten für Wertsteigerungen während der Versicherungsperiode zusätzlich bis zu 25 % der vereinbarten Fahrzeugsumme. Die Werterhöhung muss spätestens bis zum Ende dieser Periode gemeldet werden.

Teile & Zubehör

Fahrzeug- und Ersatzteile sowie Zubehör können jeweils bis 5.000 Euro mitversichert sein. Dabei gelten die vereinbarten Aufbewahrungsorte beziehungsweise die Aufbewahrung im versicherten Fahrzeug.

Entschädigt wird nach der vereinbarten Wertbasis und den Vertragsgrenzen. Bei Verlust oder Totalschaden bildet die Versicherungssumme die Obergrenze; vereinbarte Vorsorge, Selbstbehalt und gegebenenfalls Restwert sind zu berücksichtigen.

Was wir gemeinsam prüfen

Ein Tarif für echte
Liebhaberfahrzeuge.

Alter allein macht noch keinen passenden Versicherungsvertrag. Für die hier beschriebenen Speziallösungen spielen Zustand, Wert, Nutzung und Unterbringung zusammen.

  • Oldtimer ab 30 JahrenIn einigen Tarifen ab einem Fahrzeugwert von 5.000 Euro versicherbar.
  • Youngtimer von 20 bis 29 JahrenFür jüngere Klassiker kommen Lösungen ab 15.000 Euro Fahrzeugwert infrage.
  • Private NutzungEin zusätzliches Alltagsfahrzeug muss zur Verfügung stehen. Die vereinbarte Jahresfahrleistung ist einzuhalten.
  • Fahrer ab 25 JahrenDer berechtigte Fahrerkreis wird im Vertrag festgehalten.
  • Sicherer StellplatzFür die Nacht ist eine geeignete Unterbringung erforderlich, etwa eine Garage.
  • Zustand und Wert dokumentierenJe nach Fahrzeug und Deckung kann eine Fotodokumentation genügen; andernfalls wird ein Gutachten benötigt.

Gut zu wissen

Fragen rund um Ihren Klassiker.

Ist ein H-Kennzeichen erforderlich?

Nicht zwingend. Einige Spezialtarife sind unabhängig vom Kennzeichentyp möglich. Fahrzeug, Zustand und vereinbarte Nutzung müssen dennoch die Annahmekriterien erfüllen.

Gilt der Schutz auch im Ausland?

Die beschriebenen Bedingungen sehen Schutz innerhalb der geografischen Grenzen Europas vor. Andere Reiseziele oder besondere Transporte stimmen wir vorab mit dem Versicherer ab. Für separat gelagerte Teile gelten eigene Ortsregelungen.

Was ist bei einer Restaurierung wichtig?

Arbeiten und Investitionen sollten dokumentiert werden. Unmittelbare Reparatur- oder Restaurierungsschäden können in der Allgefahrendeckung ausgeschlossen sein; die beschriebenen Bedingungen enthalten eine Ausnahme für Arbeiten durch spezialisierte Oldtimer-, Restaurations- oder Fachbetriebe. Den konkreten Umfang prüfen wir vor Beginn.

Was kostet die Oldtimer-Versicherung?

Der Beitrag hängt unter anderem von Fahrzeugwert, Deckung, Selbstbeteiligung, Fahrern, Fahrleistung und Abstellort ab. Wir erstellen auf dieser Grundlage ein persönliches Angebot. Einige Tarife verzichten nach einem Schaden auf eine automatische Hochstufung; sonstige vertragliche Beitragsanpassungen bleiben möglich.

Wie bleibt meine Sammlung richtig bewertet?

Prüfen Sie die Fahrzeugwerte regelmäßig und nach größeren Restaurierungen. Neu erworbene oder verkaufte Fahrzeuge müssen im Vertrag berücksichtigt werden. Wir unterstützen Sie dabei, die Versicherungssummen aktuell zu halten.

Persönlich. Klar. VELSIO.

Erzählen Sie uns
von Ihrem Klassiker.

Modell, Baujahr, Fahrzeugwert und Ihre geplante Nutzung sind ein guter Anfang. Gemeinsam finden wir heraus, welcher Schutz zu Ihnen passt.

Diese Übersicht beschreibt beispielhafte Leistungen ausgewählter Tarife und ersetzt keine individuelle Beratung. Maßgeblich sind das konkrete Angebot, der Versicherungsschein und die vereinbarten Bedingungen einschließlich Ausschlüssen, Selbstbeteiligungen und Entschädigungsgrenzen. Die Fahrzeugabbildungen sind illustrative, KI-generierte Motive.