Versicherungen · Für Kinder & Familien

Kleine Menschen.
Große Zukunft.

Kinderabsicherung & Kindervorsorge

Damit aus ersten Schritten eigene Wege werden. Wir helfen Ihnen, Gesundheit, finanzielle Sicherheit und Zukunftswünsche Ihrer Kinder vorausschauend zu verbinden.

Glückliche Eltern mit ihren beiden Kindern im sonnigen Garten eines Hauses
Gemeinsam ins Leben wachsen. Illustrative Familienaufnahme · KI-generiertes Motiv.
Ein guter Plan wächst mit

Was Ihr Kind braucht.
Was zu Ihrer Familie passt.

01

Grundschutz klären.

Krankenversicherung und Familienhaftpflicht prüfen. Bestehende Verträge, gesetzliche Leistungen und die Absicherung der Eltern gehören an den Anfang.

02

Große Folgen absichern.

Dauerhafte Einschränkungen durch Krankheit oder Unfall können die ganze Familie verändern. Wir vergleichen den finanziellen Schutz nach Leistungsauslöser und Bedarf.

03

Wünsche ergänzen.

Gesundheitsextras, Reisen und Sparziele kommen passend zum Budget hinzu. Eine gut gewählte Absicherung muss nicht möglichst viele Verträge enthalten.

Jede der 22 Bildkacheln führt zu einer eigenen Detailseite. Die Bildmotive sind illustrativ und KI-generiert. Die folgende Übersicht stellt Produktarten und mögliche Bausteine vor. Nicht jeder Tarif ist in jedem Alter verfügbar. Annahme, Gesundheitsprüfung, Leistungsumfang und Beitrag werden individuell geprüft.

01 · Gesundheit

Gut versorgt.
Von Anfang an.

Die Krankenversicherung bildet die Basis. Zusatzversicherungen können gewünschte Leistungen ergänzen. Umfang und Erstattung unterscheiden sich je nach Tarif.

Kinderärztin untersucht ein entspanntes Kind im Beisein der Mutter
Grundschutz

Krankenversicherung

Gesetzliche Familienversicherung, eigener gesetzlicher Schutz oder eine private Krankenversicherung: Die passende Lösung hängt von der Versicherung der Eltern und den gesetzlichen Voraussetzungen ab. Für beihilfeberechtigte Kinder kommen ergänzende Beihilfetarife infrage.

Darauf achtenFamilienversicherung ist unter Voraussetzungen beitragsfrei. In der privaten Krankenversicherung benötigt das Kind einen eigenen, beitragspflichtigen Versicherungsschutz.

Mehr erfahren ↗
Mutter liest ihrem Kind in einem hellen Krankenhauszimmer vor
Krankenhaus

Stationäre Zusatzversicherung

Wahlärztliche Behandlung, Ein- oder Zweibettzimmer und zusätzliche Leistungen für eine mitaufgenommene Begleitperson können einen Krankenhausaufenthalt erleichtern.

Darauf achtenRooming-in, Altersgrenzen, Privatkliniken und Erstattungsgrenzen prüfen. Medizinisch notwendige Begleitung kann bereits Kassenleistung sein.

Mehr erfahren ↗
Lächelndes Mädchen mit Zahnspange bei einer freundlichen Zahnärztin
Zähne & Kiefer

Zahnzusatzversicherung

Mögliche Bausteine sind Zahnbehandlung, Prophylaxe, Zahnersatz nach einem Unfall und Kieferorthopädie. Gerade bei Zahnspangen kommt es auf die vereinbarten Leistungen an.

Darauf achtenKieferorthopädische Indikationsgruppen, Höchstbeträge und Anfangsbegrenzungen vergleichen. Bereits angeratene oder begonnene Behandlungen sind häufig ausgeschlossen.

Mehr erfahren ↗
Kind probiert mit seiner Mutter eine Brille beim Optiker an
Ambulant

Zusatzschutz im Alltag

Je nach Tarif sind Leistungen für Brillen, Kontaktlinsen, Hörhilfen, zusätzliche Vorsorge, Heilmittel oder ausgewählte alternative Behandlungen versicherbar.

Darauf achtenWelche Behandlungen tatsächlich erstattet werden, jährliche Budgets und Wartezeiten prüfen. Ein Leistungskatalog ist keine medizinische Empfehlung.

Mehr erfahren ↗
Mutter bereitet mit ihrem Kind eine Tasche für einen Krankenhausaufenthalt vor
Finanzieller Spielraum

Krankenhaustagegeld

Für versicherte stationäre Behandlungstage wird ein vereinbarter Betrag ausgezahlt. Damit können zusätzliche Ausgaben der Familie abgefedert werden.

Darauf achtenHöhe und maximale Dauer prüfen. Es ersetzt weder die Krankenversicherung noch automatisch den Verdienstausfall betreuender Eltern.

Mehr erfahren ↗
Mutter und Teenager sprechen mit einer Beraterin über ihre Gesundheitsvorsorge
Später mehr Möglichkeiten

Option & Anwartschaft

Optionstarife können spätere Wechsel- oder Erweiterungsrechte ohne erneute Gesundheitsprüfung sichern. Eine Anwartschaft kann bei einer Unterbrechung bestehender privater Absicherung relevant sein.

Darauf achtenAnlässe, Fristen und Voraussetzungen unterscheiden sich. Eine Option bietet noch nicht den späteren Behandlungsschutz und ersetzt keine notwendige Versicherungsberechtigung.

Mehr erfahren ↗
Schon vor der Geburt sinnvoll: Die Krankenversicherung des Babys frühzeitig klären. Bei bestehendem privatem Schutz eines Elternteils kann die Kindernachversicherung nach § 198 VVG besondere Rechte bieten; Fristen und Voraussetzungen sind entscheidend. Mehr dazu in den Fragen weiter unten.
02 · Unfall & langfristige Absicherung

Wenn das Leben
andere Pläne hat.

Ein Unfall ist nur eine mögliche Ursache bleibender Einschränkungen. Entscheidend ist, welche Ereignisse Leistungen auslösen – und ob Geld einmalig oder als laufende Rente fließt.

Junge mit Fahrradhelm und Vater beim sicheren Fahrradfahren im Park
Freizeit & weltweit

Kinderunfallversicherung

Sie kann bei bleibenden Unfallfolgen eine Kapitalleistung und optional eine Unfallrente bieten. Je nach Tarif kommen Bergung, kosmetische Operationen, Nachhilfe oder Hilfeleistungen hinzu.

Darauf achtenInvaliditätssumme, Progression, Gliedertaxe und Fristen vergleichen. Krankheiten sind grundsätzlich kein Unfall; tarifliche Erweiterungen genau prüfen.

Mehr erfahren ↗
Mädchen im Rollstuhl und seine Mutter genießen einen sonnigen Garten
Krankheit & Unfall

Kinderinvaliditätsversicherung

Sie kann bei einer vertraglich definierten dauerhaften Behinderung durch Krankheit oder Unfall eine Rente oder Kapitalleistung vorsehen. Damit reicht ihr Ansatz über den reinen Unfallschutz hinaus.

Darauf achtenLeistungsauslöser, Ausschlüsse, Eintrittsalter und Dauer der Leistung prüfen. Nicht jede Diagnose oder vorübergehende Einschränkung ist versichert.

Mehr erfahren ↗
Mutter und Pflegekraft unterstützen ein Kind respektvoll zu Hause
Pflegebedarf

Private Pflegezusatzversicherung

Pflegetagegeld, Pflegerente oder Pflegekostenversicherung können gesetzliche Leistungen ergänzen, wenn ein Kind pflegebedürftig wird. Die Leistungsarten unterscheiden sich deutlich.

Darauf achtenLeistungen in den einzelnen Pflegegraden, häusliche Pflege, Eltern als Pflegende, Nachweise und Beitragszahlung im Leistungsfall vergleichen.

Mehr erfahren ↗
Kind baut gemeinsam mit einem Elternteil einen Turm aus Holzbausteinen
Definierte Fähigkeiten

Grundfähigkeitsversicherung

Sie kann eine Rente leisten, wenn bestimmte Fähigkeiten wie Sehen, Hören oder Gehen nach den Bedingungen verloren gehen. Kinderkonzepte können spätere Wechseloptionen enthalten.

Darauf achtenWelche Fähigkeiten, Schweregrade und Zeiträume gelten? Ein Verlust der Erwerbsfähigkeit allein löst nicht automatisch eine Leistung aus.

Mehr erfahren ↗
Zwei Jugendliche gehen entspannt mit ihren Schulrucksäcken über einen Campus
Schule & Berufsleben

Schüler-Berufsunfähigkeitsversicherung

Je nach Anbieter ist ein Einstieg bereits im Grundschulalter möglich. Versichert wird die im Vertrag definierte Berufsunfähigkeit bezogen auf die versicherte Tätigkeit, zunächst als Schülerin oder Schüler.

Darauf achtenSchulbezogene Definition, psychische Erkrankungen, spätere Berufswechsel, Rentenhöhe und Erhöhungen ohne erneute Gesundheitsprüfung prüfen.

Mehr erfahren ↗
Eltern halten zu Hause liebevoll die Hände ihres Kindes
Schwere Diagnosen

Schwere-Krankheiten-Schutz

Bei ausdrücklich versicherten schweren Erkrankungen kann eine vereinbarte Einmalzahlung helfen, etwa für zusätzliche Betreuung oder eine berufliche Auszeit der Eltern. Als eigenständiges Konzept oder Zusatzbaustein erhältlich.

Darauf achtenDie genaue Diagnoseliste, medizinische Kriterien und Karenzzeiten entscheiden. Es besteht kein pauschaler Schutz gegen jede schwere Erkrankung.

Mehr erfahren ↗

Gesetzlicher Unfallschutz hat Grenzen. Kinder sind unter anderem in versicherten Kita- und Schulaktivitäten sowie auf den entsprechenden Wegen gesetzlich unfallversichert. Der private Freizeitbereich ist damit nicht allgemein abgedeckt.

Begriffe genau unterscheiden: Eine Schulunfähigkeitsversicherung, eine Unfallrente und eine Schüler-BU haben unterschiedliche Leistungsauslöser. Auch Grundfähigkeitsschutz und Kinderinvalidität ersetzen sich nicht automatisch.

03 · Sparen & Zukunft

Heute etwas beginnen.
Morgen mehr ermöglichen.

Für Ausbildung, den Start ins eigene Leben und die spätere Rente gelten unterschiedliche Zeithorizonte. Deshalb vergleichen wir Versicherungslösungen auch mit flexiblem Sparen.

Drei Generationen einer Familie verbringen gemeinsam Zeit im Garten
Für das Rentenalter

Kinder-Rentenversicherung

Ein früher Beginn kann einen langen Anlagezeitraum eröffnen. Je nach Konzept sind Fonds und ETFs, stärkere Garantien sowie später eine lebenslange Rente oder eine Kapitaloption vorgesehen.

Darauf achtenAbschluss-, Verwaltungs- und Fondskosten, Garantien, Rentenfaktor und Flexibilität prüfen. Kapitalmarktanlagen können Verluste erleiden; frühe Kündigungen können teuer sein.

Mehr erfahren ↗
Vater und Jugendliche arbeiten gemeinsam an einem Architekturmodell
Für den Lebensstart

Ausbildungs- & Startkapitalversicherung

Eine kapitalbildende Versicherung kann Geld zu einem vereinbarten Termin bereitstellen. Manche Konzepte ergänzen den Sparvertrag um eine Absicherung der beitragszahlenden Person.

Darauf achtenSie versichert nicht den Ausbildungserfolg. Kosten, garantierte Auszahlung und vorzeitige Verfügbarkeit mit getrenntem Sparen und Risikoschutz vergleichen.

Mehr erfahren ↗
Mutter und Sohn betrachten Münzen und ein Sparschwein am Tisch
Flexible Geldanlage

Junior-Depot & ETF-Sparplan

Eine Alternative außerhalb der Versicherung: regelmäßig in breit gestreute Fonds oder ETFs investieren. Ein langer Anlagehorizont kann helfen, Schwankungen auszuhalten; eine sichere Rendite gibt es nicht.

Darauf achtenVerluste sind möglich. Kosten, Anlagerisiko und Eigentümer des Depots klären. Ein Depot auf den Namen des Kindes gehört dem Kind; ab 18 verfügt es selbst darüber.

Mehr erfahren ↗
Großvater und Enkelin lernen gemeinsam mit einem Sparschwein zu sparen
Absehbare Ausgaben

Tagesgeld & Festgeld

Auch Bankprodukte gehören zum Vergleich. Tagesgeld kann als verfügbare Rücklage dienen; Festgeld passt zu einem festen Zeitraum, in dem das Geld nicht benötigt wird.

Darauf achtenZinsbedingungen, Laufzeit, Verfügbarkeit und Einlagensicherung prüfen. Inflation kann die Kaufkraft mindern. Diese Produkte sind keine Versicherungen.

Mehr erfahren ↗
Die nächste Anschaffung

Rücklage mit passender Verfügbarkeit. Geld, das bald gebraucht wird, sollte nicht von kurzfristigen Börsenkursen abhängen.

Der Start ins eigene Leben

Ausbildung, Studium oder erste Wohnung: Zeitpunkt, Flexibilität und Eigentum am Geld vor dem Sparbeginn klären.

Die spätere Rente

Sehr langfristiger Vermögensaufbau mit Blick auf Kosten, Risiko und die gewünschte Auszahlung im Alter.

Im Blick: die geplante Frühstartrente. Das Bundeskabinett hat am 12. August 2026 einen Gesetzentwurf beschlossen. Vorgesehen sind staatliche Einzahlungen für anspruchsberechtigte Kinder. Nach dem veröffentlichten BMF-Stand soll das Gesetzgebungsverfahren 2026 abgeschlossen werden. Wir behandeln dies zum Recherchezeitpunkt als Vorhaben und nicht als bereits zugesicherte Leistung eines privaten Kindervertrags. Aktueller BMF-Stand ↗
04 · Familie, Alltag & unterwegs

Frei entdecken.
Mit gutem Rückhalt.

Nicht jeder Schutz braucht einen eigenen Kindervertrag. Häufig ist ein passender Familientarif sinnvoll. Wir prüfen zuerst, was schon vorhanden ist.

Mädchen spielt mit einem Ball neben einer Vase, ein Elternteil ist dabei
Wichtiger Familienschutz

Private Haftpflichtversicherung

Der Familientarif schützt gegen versicherte Schadenersatzansprüche Dritter und wehrt unberechtigte Forderungen ab. Die Mitversicherung der Kinder und ihre Grenzen sollten ausdrücklich geklärt sein.

Darauf achtenDeckungssumme, Aufsichtspflicht und Schäden durch deliktunfähige Kinder prüfen. Gerade für kleine Kinder kann eine entsprechende Klausel wichtig sein.

Mehr erfahren ↗
Eltern und Kind führen ein ruhiges Gespräch mit einem Rechtsberater
Rechtliche Interessen

Familien-Rechtsschutz

Je nach vereinbarten Bereichen übernimmt der Vertrag Kosten versicherter Rechtsstreitigkeiten. Kinder können im Familienvertrag eingeschlossen sein.

Darauf achtenMitversicherte Personen, Wartezeiten, Selbstbeteiligung und Ausschlüsse prüfen. Nicht jeder Streit rund um Schule, Familie oder Verträge ist versichert.

Mehr erfahren ↗
Mutter und Tochter nutzen gemeinsam einen Laptop in einem hellen Wohnraum
Digital aufwachsen

Internet- & Cyber-Schutz

Ausgewählte Tarife ergänzen Hilfe bei Cybermobbing, Identitätsmissbrauch oder Rufschädigung – zum Beispiel durch rechtliche Unterstützung oder Dienste zur Entfernung rechtswidriger Inhalte.

Darauf achtenKonkrete Hilfeleistungen, versicherte Familienmitglieder und Leistungsgrenzen prüfen. Überschneidungen mit Rechtsschutz und Haftpflicht vermeiden.

Mehr erfahren ↗
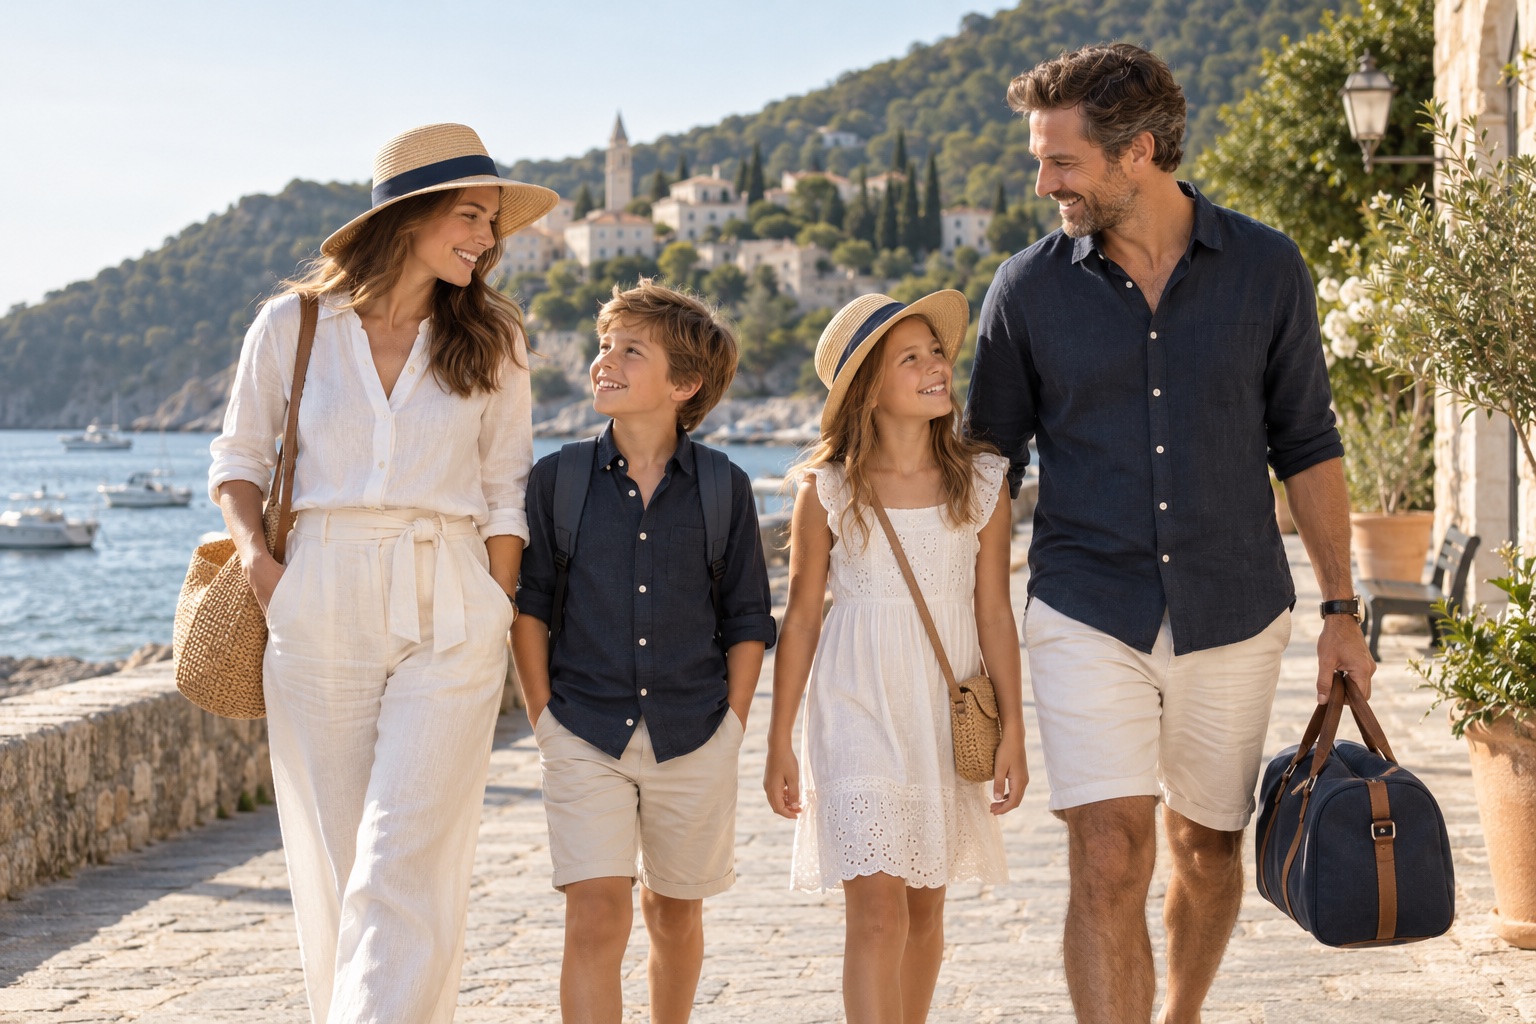
Familie mit zwei Kindern genießt einen entspannten Spaziergang am Meer
Urlaub & Reisen

Auslandsreisekrankenversicherung

Sie kann medizinisch notwendige Behandlungen im Ausland und einen versicherten Rücktransport abdecken. Auch bei Familienverträgen sollte jedes Kind eindeutig eingeschlossen sein.

Darauf achtenReisedauer, Länder, bestehende Erkrankungen und die Definition des Rücktransports vergleichen. Alleinreisende Kinder und Klassenfahrten mitprüfen.

Mehr erfahren ↗
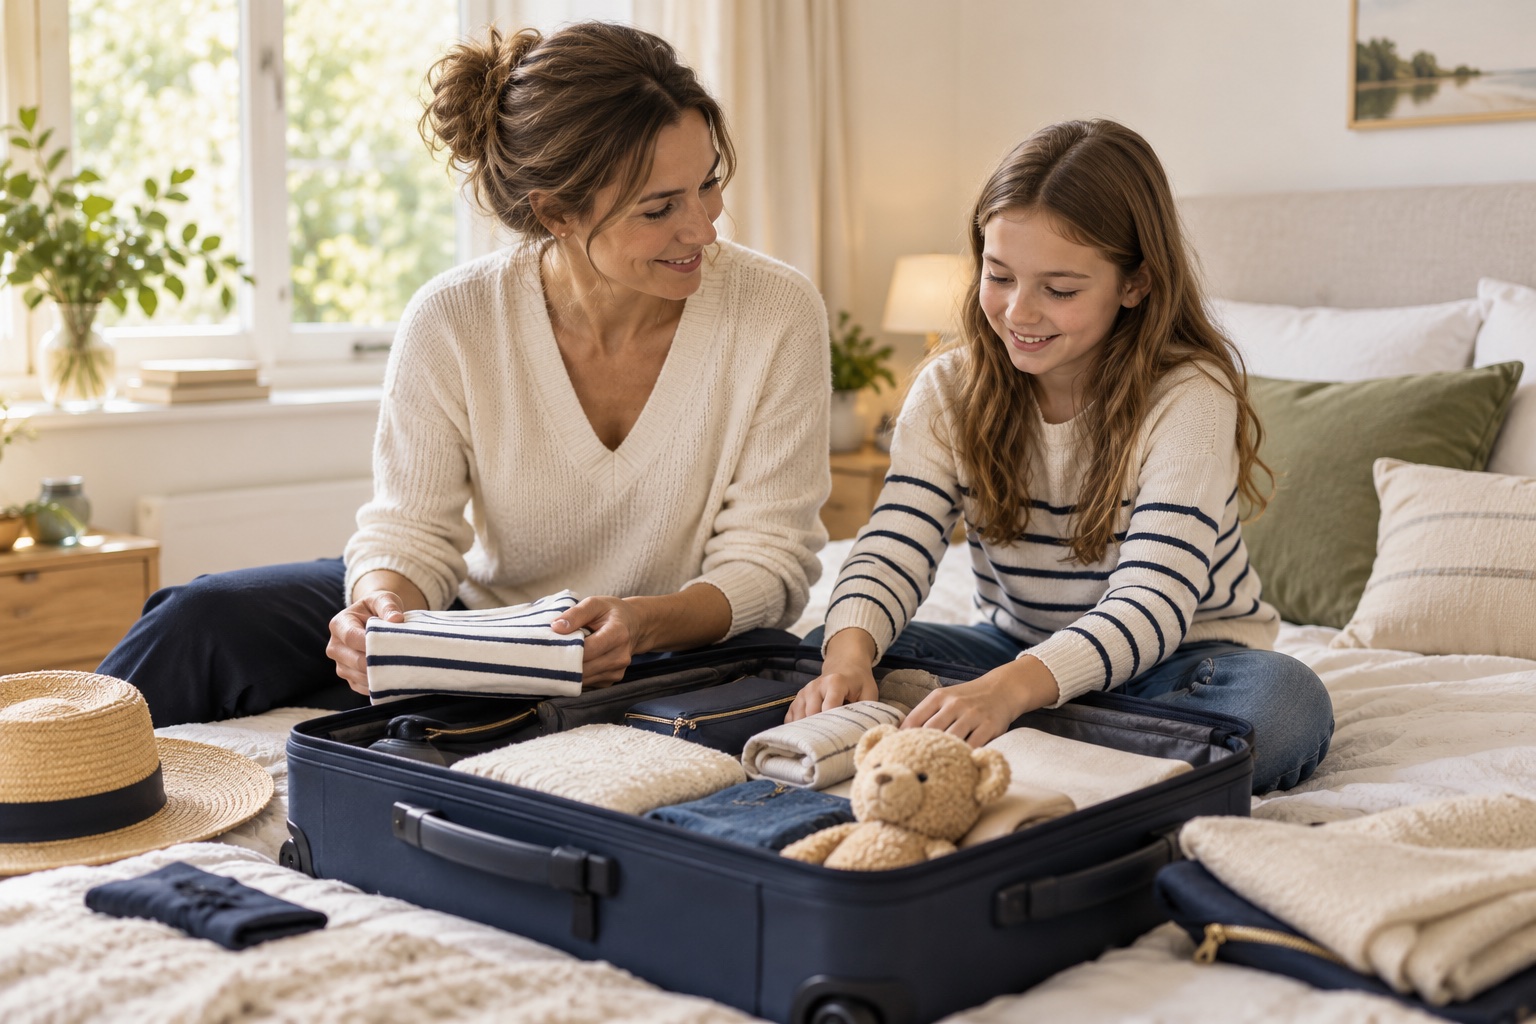
Mutter sitzt mit ihrem Kind und gepacktem Koffer zu Hause
Vor & während der Reise

Reiserücktritt & Reiseabbruch

Wenn ein versichertes Ereignis die Reise verhindert oder vorzeitig beendet, können vertraglich vereinbarte Kosten erstattet werden. Auch Klassen- und Jugendfahrten lassen sich berücksichtigen.

Darauf achtenBuchungsfristen, versicherte Gründe, Reisepreis, Selbstbeteiligung und Risikopersonen prüfen. Rücktritt und Abbruch sind unterschiedliche Leistungen.

Mehr erfahren ↗
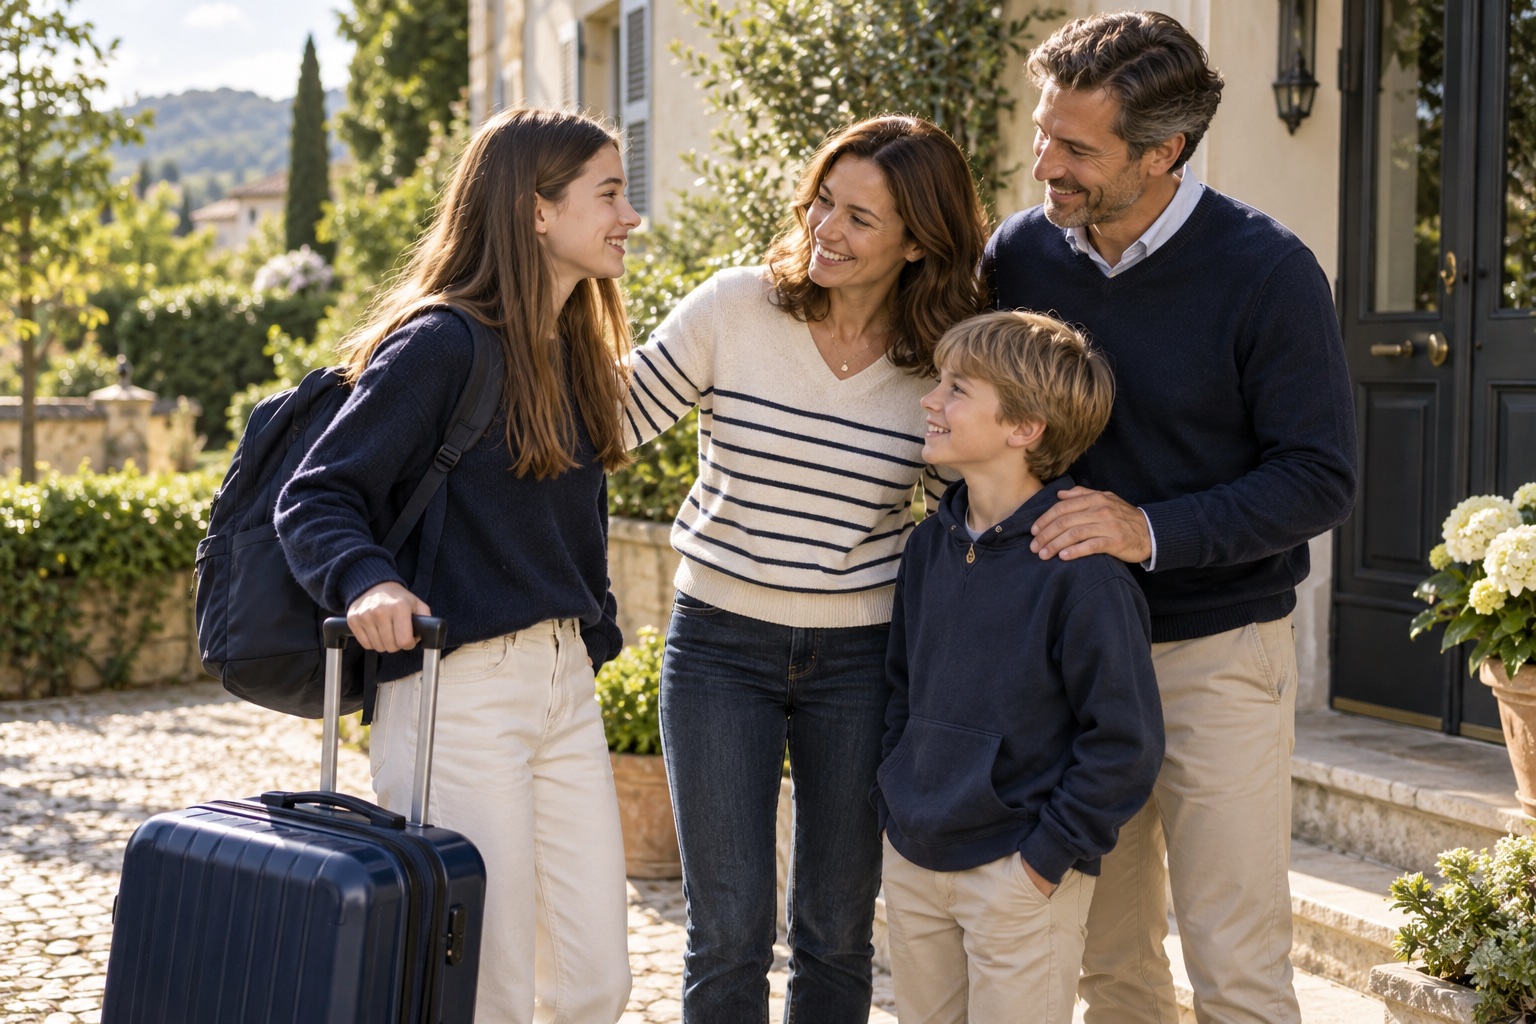
Jugendliche wird mit ihrem Koffer herzlich von einer Gastfamilie begrüßt
Länger im Ausland

Schüleraustausch & Au-pair

Für Austauschjahr, längeren Schulaufenthalt oder späteres Au-pair sind spezielle Langzeitlösungen möglich. Je nach Bedarf werden Kranken-, Unfall- und Haftpflichtschutz kombiniert.

Darauf achtenGewöhnliche Jahres-Reisepolicen haben oft kurze Höchstreisedauern. Visumvorgaben, Schulanforderungen, Gastfamilie und geplante Tätigkeiten berücksichtigen.

Mehr erfahren ↗
Für besondere Hobbys und Werte: Je nach Familie können Fahrrad-, Instrumenten- oder Elektronikschutz sowie eine passende Absicherung beim Reiten relevant sein. Zuerst bestehende Hausrat- und Haftpflichtverträge prüfen: Außenversicherung, Diebstahl, fremde Sachen und Sportaktivitäten sind jeweils unterschiedlich geregelt. Kleine, selbst tragbare Schäden rechtfertigen nicht automatisch einen zusätzlichen Vertrag.
Kinder schützen heißt auch Eltern absichern

Sie sind der wichtigste
Rückhalt.

Eine Kinderpolice ersetzt nicht das Einkommen und die Betreuung durch die Eltern. Auch unbezahlte Sorgearbeit hat einen finanziellen Wert.

Risikolebensversicherung

Stirbt eine versicherte Bezugsperson, kann die vereinbarte Summe helfen, Lebenshaltung, Betreuung, Ausbildung oder ein Immobiliendarlehen abzusichern. Laufzeit, Begünstigte und Bedarf sollten zur Familie passen.

Arbeitskraft & Sparbeiträge

Berufsunfähigkeits- oder geeigneter alternativer Einkommensschutz für Eltern kann die wirtschaftliche Basis sichern. Bei Kinder-Sparverträgen ist zusätzlich zu prüfen, ob vereinbarte Beiträge beim Tod oder bei Berufsunfähigkeit des versicherten Versorgers weitergetragen werden – und unter welchen Bedingungen.

Gut zu wissen

Fragen, die Eltern
häufig beschäftigen.

Wann sollten wir anfangen?

Am besten wird der Grundschutz vor der Geburt geprüft. Weitere Bausteine richten sich nach Alter, Bedarf und Budget. Ein früher Abschluss kann Gesundheitsfragen vereinfachen, ist aber kein Grund, unnötige oder langfristig unpassende Verträge abzuschließen.

Was gilt bei der privaten Kindernachversicherung?

Nach § 198 VVG muss bei erfüllten Voraussetzungen ein Neugeborenes ohne Risikozuschlag und Wartezeit versichert werden, wenn die Anmeldung spätestens zwei Monate nach der Geburt rückwirkend erfolgt. Der Schutz darf nicht höher oder umfassender als beim versicherten Elternteil sein. Eine vorherige Mindestversicherungsdauer des Elternteils von bis zu drei Monaten kann vereinbart sein. Bitte den konkreten Anspruch frühzeitig prüfen lassen.

Ist unser Kind schon über uns mitversichert?

Bei Haftpflicht und Rechtsschutz kann ein Familientarif greifen, bei der gesetzlichen Krankenversicherung gelten eigene Voraussetzungen. Private Krankenzusatzversicherungen der Eltern erfassen das Kind dagegen nicht automatisch. Entscheidend sind die Personen und Bedingungen des jeweiligen Vertrags.

Kann eine bereits empfohlene Zahnspange noch versichert werden?

Üblicherweise lässt sich eine bereits angeratene oder begonnene Behandlung nicht nachträglich voll absichern. Ausnahmen und eingeschränkte Angebote müssen ausdrücklich in den Bedingungen stehen. Gesundheits- und Behandlungsfragen sind vollständig und wahrheitsgemäß zu beantworten.

Können Großeltern die Vorsorge unterstützen?

Ja, je nach Produkt durch regelmäßige Beiträge oder Einmalzahlungen. Vorab sollte feststehen, wem der Vertrag oder das Depot gehört, wer verfügen darf und wann das Kind selbst Zugriff erhält. Vermögen und Erträge können zudem bei bedürftigkeitsabhängigen Leistungen eine Rolle spielen.

Was ändert sich mit 18, Ausbildung oder Studium?

Volljährigkeit beendet nicht jeden Familientarif sofort. Dennoch sollten Krankenversicherung, Haftpflicht, Rechtsschutz, Wohnsituation und Berufsstart neu geprüft werden. Bei einem Depot auf den Namen des Kindes liegt die Verfügung ab 18 grundsätzlich beim Kind.

Was kostet ein passender Schutz?

Das hängt unter anderem von Alter, Gesundheitsangaben, Leistungsumfang, Selbstbeteiligung und Laufzeit ab. Wir stellen den vorhandenen Schutz und die wichtigsten Risiken vor die Auswahl konkreter Beiträge. Die Übersicht enthält bewusst keine pauschalen Preisversprechen.

VELSIO · Persönlich an Ihrer Seite

Welche Zukunft wünschen
Sie Ihrem Kind?

Wir betrachten Ihre Familie als Ganzes – mit den Verträgen, die bereits bestehen, den Wünschen, die Sie haben, und einem Budget, das sich gut anfühlt.