Versicherungen · Neu ab 1. Januar 2027

Das neue
Altersvorsorgedepot.

Heute Möglichkeiten schaffen,
damit morgen mehr Zeit für das bleibt, was Ihnen wichtig ist.

Staatliche Förderung, Fonds und ETFs: Entdecken Sie die neue private Altersvorsorge – und den Weg, der zu Ihrem Leben passt.

Produktstart ab 2027. Informationsstand: 14. Oktober 2026.

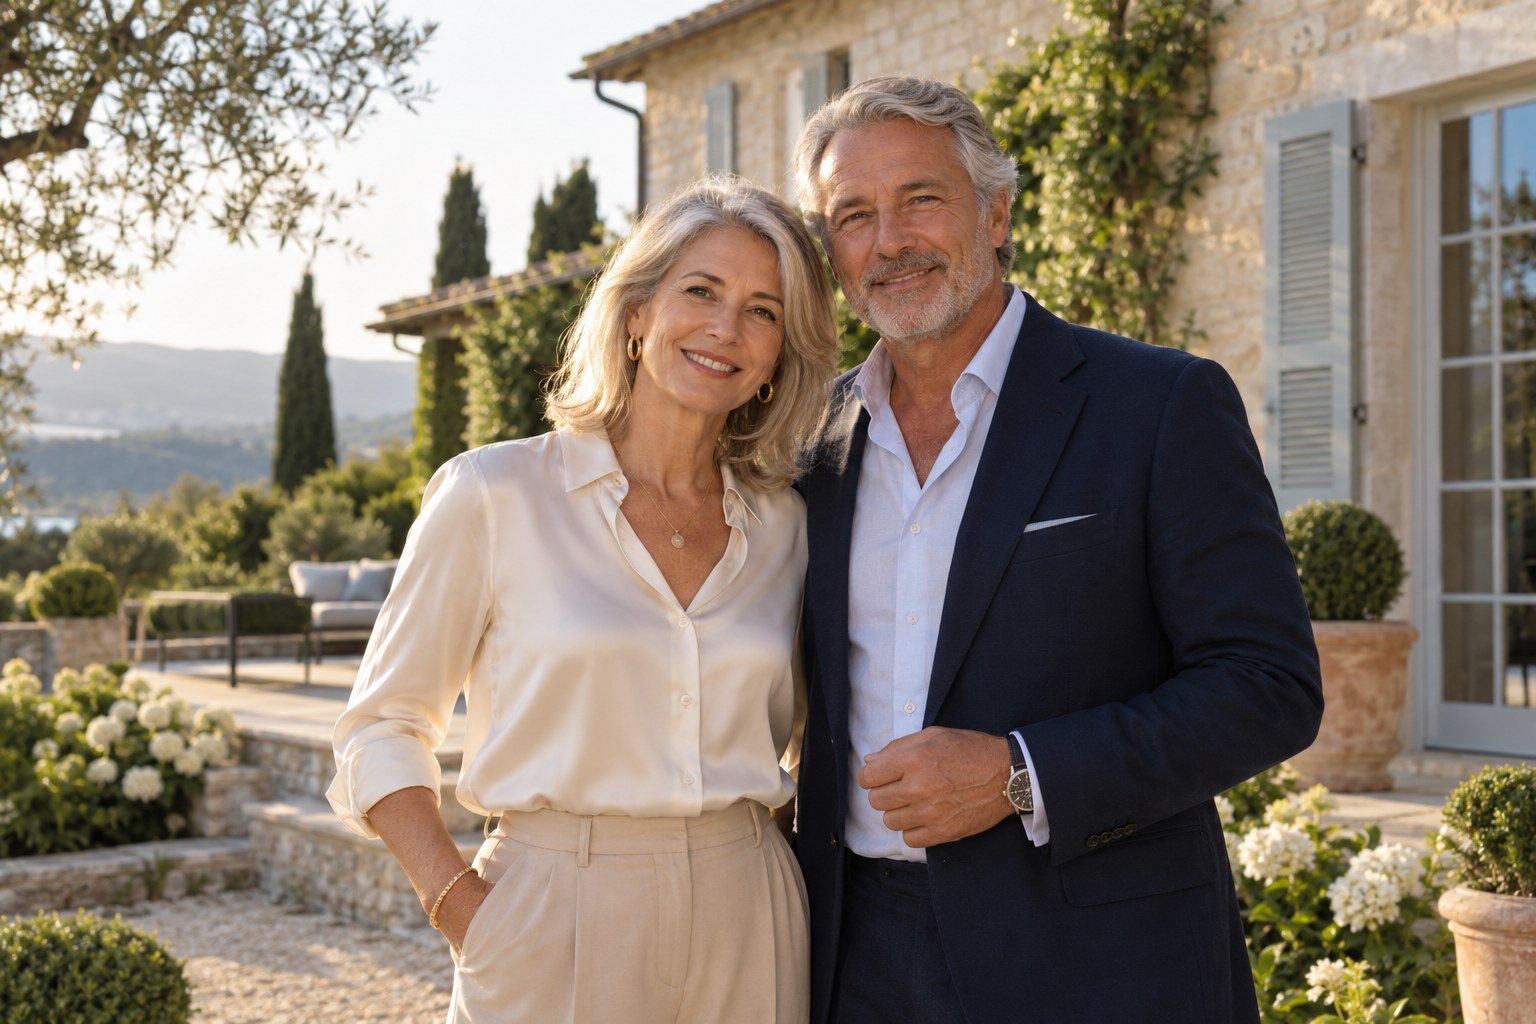
Elegant gekleidetes, glückliches Paar um die 60 mit dezentem Schmuck vor einem sonnigen Landhaus
Eine Vorstellung vom Leben morgen. KI-generierte Lebenswelt; keine Zusage eines finanziellen Ergebnisses.
540 €Grundzulage pro Jahr möglich
bei 1.800 € Eigenbeitrag
300 €Kinderzulage je berechtigtem Kind
bei mindestens 300 € Eigenbeitrag im Jahr
200 €einmaliger Berufseinsteigerbonus
unter 25, bei erfüllten Voraussetzungen
Eine neue Perspektive

Ihr Ruhestand.
Ihre Möglichkeiten.

Ab 1. Januar 2027 ergänzt eine neue Generation staatlich geförderter Verträge die private Altersvorsorge. Das Altersvorsorgedepot ermöglicht eine langfristige Anlage in geeignete Fonds und ETFs – auch ohne Beitragsgarantie.

Sie schließen einen privaten Vorsorgevertrag bei einem Anbieter ab. Der Staat fördert unter den gesetzlichen Voraussetzungen. Mehr Kapitalmarktchancen bedeuten zugleich Wertschwankungen und mögliche Verluste.

Förderberechtigt sind unter anderem rentenversicherungspflichtige Beschäftigte und Beamte. Künftig kommen auch weitere Selbstständige, Freiberufler und Pflichtmitglieder berufsständischer Versorgungswerke hinzu. Die Voraussetzungen prüfen wir mit Ihnen persönlich.

So arbeitet die Förderung

Ihr Beitrag bekommt
Rückenwind.

Für die ersten 360 € Eigenbeitrag gibt es 50 % Grundzulage, für weitere Beiträge bis insgesamt 1.800 € jährlich 25 %. Daraus ergeben sich bis zu 540 € Grundzulage.

Mit 30 € im Monat

360 € Eigenbeitrag + 180 € Grundzulage = 540 € jährlich vor Kosten und Anlageentwicklung.

Mit zwei Kindern

300 € Eigenbeitrag + 150 € Grundzulage + 600 € Kinderzulagen = 1.050 € jährlich vor Kosten und Anlageentwicklung.

Steuerlich mitdenken

Zusätzlich kann ein Sonderausgabenabzug vorteilhaft sein. Das Finanzamt berücksichtigt dabei bereits die Zulagen; der volle Steuervorteil kommt nicht nochmals obendrauf.

Beispiele für unmittelbar Förderberechtigte. Kinderzulage nur bei bestehendem Anspruch und Zuordnung zum Vertrag, je Kind bei einem Elternteil. Zulagen werden beantragt und nachträglich gutgeschrieben. Die Beträge sind keine Renditeprognose.

Drei grundsätzliche Wege

Wie viel Freiheit.
Wie viel Sicherheit.

Die neue Förderung bietet unterschiedliche Anlagekonzepte. Entscheidend sind Ihr Anlagehorizont, Ihre Risikobereitschaft und die tatsächlichen Vertragskosten.

01

Individuelles Depot

Geeignete Fonds und ETFs aus dem Angebot des jeweiligen Anbieters auswählen und kombinieren.

  • Kapitalmarktchancen ohne Beitragsgarantie
  • Auswahl und Wechselmöglichkeiten tarifabhängig
  • Verluste bis hin zum Verlust des eingesetzten Kapitals möglich
02

Standarddepot

Ein einfacheres Konzept mit zwei vorgegebenen Fonds und strukturiertem Übergang in die Auszahlphase.

  • Keine Beitragsgarantie
  • Gesetzliche Effektivkostenobergrenze: 1,0 % pro Jahr
  • Der Kostendeckel ist kein konkretes Preisangebot
03

Garantievariante

Der gesetzliche Rahmen erlaubt eine Garantie von 80 % oder 100 % der Beiträge einschließlich Zulagen.

  • Garantie zum vereinbarten Beginn der Auszahlung
  • Keine Absicherung jeder zwischenzeitlichen Schwankung
  • Höhere Absicherung kann Renditechancen begrenzen
Das Depot ist langfristige Altersvorsorge. Ein finanzieller Puffer für kurzfristige Ausgaben gehört in eine separat verfügbare Rücklage. Ein öffentlich getragenes Standarddepot ist gesetzlich ermöglicht; ein gesicherter Starttermin ist noch offen.
Marktüberblick ohne Markennamen

Was die drei Marktführer
bereits veröffentlicht haben.

Betrachtet werden die drei größten einzelnen deutschen Lebensversicherer nach gebuchten Bruttobeiträgen 2025. Die Größe eines Unternehmens ist kein Qualitätsurteil über seine Produkte. Die Profile A, B und C geben den Veröffentlichungsstand vom 14. Oktober 2026 wieder.

Marktprofil A

Start angekündigt
Veröffentlicht

Individuelles Fonds- und ETF-Depot, Standarddepot mit zwei aktiven ETFs sowie 80%-Garantievariante. Bei den flexiblen Varianten bis zu zehn Fonds/ETFs gleichzeitig; kostenlose Fondswechsel und Rebalancing. Eigenbeitrag laut Anbieter: 120–1.800 € jährlich. Start: 1. Januar 2027.

Vor Abschluss zu prüfen

Vollständige Gesamtkosten, konkrete Standard-ETF-ISINs, verbindliche Bedingungen und individuelle Rentenfaktoren waren in den geprüften Unterlagen noch nicht vollständig veröffentlicht.

Marktprofil B

Start angekündigt
Veröffentlicht

Individuelles ETF-Depot oder ETF-Komfortportfolios, Standarddepot mit zwei ETFs sowie Kombination aus Sicherungsvermögen und ETFs mit 80 % Garantie. Mindestbeitrag: 120 € jährlich. Lebenslange Rente oder optional Auszahlplan. Start: 1. Januar 2027.

Vor Abschluss zu prüfen

Individuelle Gesamtkosten, vollständiges Anlageangebot, Tarifhöchstbeitrag, Rentenfaktoren und abschließende Bedingungen sind noch nicht vollständig belegt.

Marktprofil C

Details noch offen
Veröffentlicht

Informationen zur Reform, zu bestehenden Riester-Verträgen und zu den gesetzlichen Risikovarianten liegen vor.

Noch kein Tarifvergleich

Konkrete neue Depot-Tarife, Kosten und Fondsauswahl sind in den geprüften Veröffentlichungen nicht belastbar belegt. Daraus lässt sich derzeit kein eigenes Produktangebot ableiten.

Der Marktüberblick ist keine Zusage, dass sämtliche dargestellten Produktkonzepte über VELSIO vermittelt werden können. Anbieterangaben können sich bis zum Start ändern. Maßgeblich sind die dann verfügbaren Produktinformationen und Vertragsbedingungen.

Vorausschauend entscheiden

Von heute bis zum Ruhestand.

01 / JETZT ORIENTIEREN

Bestand verstehen

Bestehende Verträge, Renteninformationen und Rücklagen zusammen betrachten. Ein vorhandener Riester-Vertrag bleibt bestehen und wird nicht automatisch umgestellt.

02 / AB 2027 VERGLEICHEN

Passend aufbauen

Förderberechtigung, Beitrag, Anlagekonzept und Kosten prüfen. Mindestens 120 € Eigenbeitrag jährlich sind grundsätzlich erforderlich; Tarifgrenzen können enger als das Gesetz sein.

03 / AUSZAHLUNG PLANEN

Vorausschauend leben

Auszahlung regulär zwischen 65 und 70 beginnen: lebenslange Rente oder Auszahlplan mindestens bis 85. Bis zu 30 % Kapital zum Start sind möglich. Besteuerung mit einplanen.

Ihre Fragen. Klar beantwortet.

Was Sie vorab wissen sollten.

Ist die Einführung bereits beschlossen?

Ja. Das Altersvorsorgereformgesetz wurde im Mai 2026 verkündet. Die neuen geförderten Produkte starten ab dem 1. Januar 2027. Es handelt sich um private Verträge unter staatlichen Förderregeln. Nicht jedes angekündigte Detail ist bereits als abschließender Tarif veröffentlicht.

Wie viel kann ich einzahlen?

Der gesetzliche Rahmen erlaubt bis zu 6.840 € Eigenbeitrag jährlich je Vertrag. Für die neue Zulagenförderung zählen höchstens 1.800 € pro Person und Jahr; ein Anbieter kann niedrigere Einzahlungshöchstgrenzen vorsehen. Nicht geförderte Beiträge können steuerlich anders behandelt werden.

Kann ich meinen Riester-Vertrag behalten oder übertragen?

Bestehende Verträge können weiterlaufen. Ein freiwilliger Wechsel der Förderung oder eine förderunschädliche Kapitalübertragung ist unter Voraussetzungen möglich. Die Entscheidung für das neue Fördersystem ist grundsätzlich unwiderruflich und wirkt sich auch auf weitere bestehende Verträge aus. Vor einer Kündigung sollten Garantien, Förderung und Wechselkosten geprüft werden.

Wie werden Gewinne und Auszahlungen besteuert?

Während der Ansparphase fallen im Vertrag grundsätzlich keine laufenden Steuern auf die Anlageerträge an. Leistungen aus gefördertem Kapital werden später mit dem persönlichen Einkommensteuersatz besteuert. Das gilt auch für eine Kapitalauszahlung zum Rentenbeginn. Die individuelle Steuerwirkung hängt von Ihrer Situation ab.

Ist mein Geld garantiert und jederzeit verfügbar?

Ein Depot ohne Garantie kann an Wert verlieren. Bei Garantievarianten gilt die vereinbarte Absicherung zum Auszahlungsbeginn, nicht automatisch bei vorzeitiger Kündigung. Vorzeitige Auszahlung führt im Regelfall zur Rückzahlung von Zulagen und Steuervorteilen; für selbst genutztes Wohneigentum können Ausnahmen gelten.

Was unterscheidet Auszahlplan und lebenslange Rente?

Eine lebenslange Rente wird auch bei einem sehr langen Leben weitergezahlt. Ein befristeter Auszahlplan muss mindestens bis zum 85. Geburtstag reichen und kann anschließend enden. Diese Entscheidung sollte zu Ihrer übrigen lebenslangen Versorgung passen. Eine höhere anfängliche Auszahlung ersetzt keine Absicherung für die Jahre danach.

Ist das die Frühstartrente für Kinder?

Nein. Die Frühstartrente ist ein separates Vorhaben. Sie wird in dieser Übersicht nicht als bereits gesicherte zusätzliche Leistung des Altersvorsorgedepots eingerechnet.

VELSIO Wissen · Zum Mitnehmen

Ihr Ratgeber für
die nächste Lebensphase.

Alle wesentlichen Informationen in einer sorgfältig gestalteten Broschüre: Förderung, Anlagewege, Steuern, Auszahlung und die anonymisierten Veröffentlichungen der drei Marktführer.

Mit Logo, Ornamenten und Quellen in den Fußzeilen.
Stand: 14. Oktober 2026.

Persönlich beraten. Weitsichtig begleiten.

Was soll morgen
für Sie möglich sein?

Wir nehmen uns Zeit für Ihre Wünsche und Ihre Vorsorgesituation.